왜 30살부터 연금 계좌를 시작해야 할까?
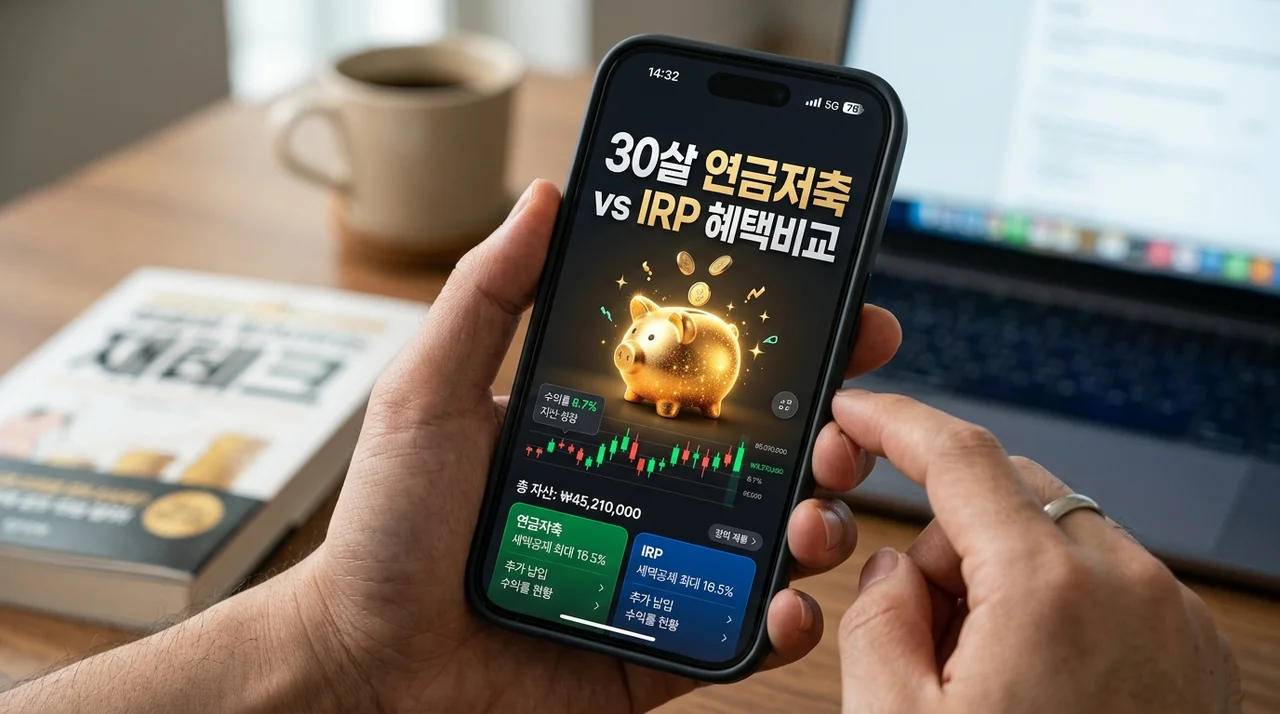
30살은 복리의 마법을 가장 강력하게 누릴 수 있는 최적의 시기입니다. 30살 연금저축 vs IRP 혜택비교를 통해 지금 시작하는 것이 왜 중요한지 알아보겠습니다.
시간은 자산 증식의 가장 큰 무기입니다. 지금부터 조금씩 모은 연금은 30년 후 여러분의 든든한 버팀목이 됩니다.
연금저축과 IRP의 핵심 차이점 파악하기
연금저축은 누구나 가입할 수 있는 반면, IRP(개인형 퇴직연금)는 소득이 있어야 가입이 가능합니다. 두 계좌는 세제 혜택에서 미묘한 차이를 보입니다.
| 구분 | 연금저축 | IRP |
|---|---|---|
| 가입 대상 | 누구나 | 소득자 |
| 납입 한도 | 연 1,800만 | 연 1,800만 |
| 수수료 | 낮음 | 발생할 수 있음 |
IRP는 퇴직금을 의무적으로 수령해야 하는 계좌이기도 합니다. 운영 목적에 따라 선택이 달라져야 합니다.
세액공제 혜택 극대화 전략
연간 900만 원까지 세액공제를 받을 수 있습니다. 연금저축으로 600만 원, IRP로 300만 원을 나누어 운용하는 것이 가장 효율적입니다.
- 연금저축펀드 활용
- IRP 추가 납입
- 연말정산 환급금 극대화
이 전략은 30살부터 시작하면 매년 수십만 원의 절세 효과를 가져옵니다.
중도 인출 조건과 유의사항
연금 계좌는 기본적으로 55세 이후 연금으로 수령하는 것이 목적입니다. 중도 해지 시에는 기타소득세(16.5%)가 부과될 수 있습니다.
절세 혜택은 크지만, 장기 운용이 필수라는 점을 반드시 기억하세요.
긴급한 자금이 필요할 때는 담보 대출 등을 활용하는 것이 현명합니다.
30살을 위한 포트폴리오 운용법
30살은 아직 투자 기간이 길기 때문에 공격적인 ETF 투자가 가능합니다. 주식형 ETF를 비중 있게 가져가는 것을 추천합니다.
시장 상황에 따라 정기적으로 리밸런싱을 수행하세요. 꾸준함이 수익률을 결정합니다.
자주 묻는 질문
연금저축과 IRP 중 무엇을 먼저 가입하나요?
수수료 부담이 적고 운용의 자율성이 높은 연금저축펀드를 먼저 시작하고, 공제 한도를 채우기 위해 IRP를 추가하는 순서를 추천합니다.
중도 해지하면 손해인가요?
네, 세액공제 혜택을 받은 금액에 대해 16.5%의 기타소득세가 부과되므로 원금 손실 이상의 세금 부담이 발생할 수 있습니다.
30살에 연금 계좌를 시작하면 얼마 정도 모을 수 있나요?
연 900만 원씩 30년간 연 5% 수익률로 운용 시, 원금 2.7억 원과 이자를 포함하여 상당한 금액의 노후 자산을 확보할 수 있습니다.
참고자료 및 링크
- 금융감독원 통합연금포털 연금 정보를 종합적으로 확인하고 운용 현황을 조회할 수 있는 공식 사이트입니다.
- 국세청 홈택스 연말정산 세액공제 관련 세법 및 실시간 공제 내역을 확인할 수 있는 공식 채널입니다.